Подписка на смартфон: мобильное приложение Smarta за 3,5 месяца
Smarta продаёт смартфоны по подписке: клиент платит 60%, пользуется устройством 1–2 года, потом доплачивает или берёт новое. После веб-платформы мы сделали мобильное приложение для лизинга смартфонов за 3,5 месяца. Рассказываю, зачем там онбординг, платежи через SDK, push с deep link и форс-апдейт.
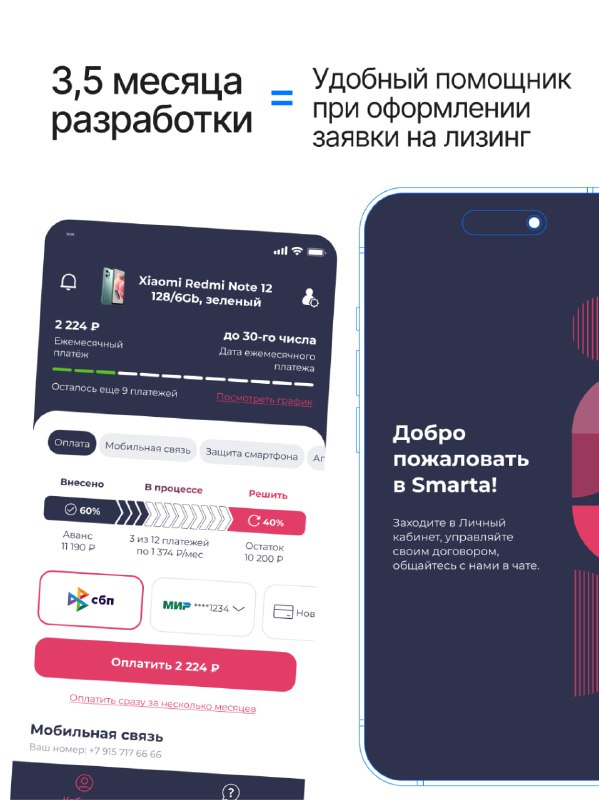
Smarta — стартап, который меняет рынок продаж смартфонов.
Как работает подписка на смартфон
Вместо покупки за полную стоимость — лизинг: платите 60%, используете устройство 1–2 года, потом либо доплачиваете остаток, либо сдаёте и берёте новое.
После успешного запуска веб-платформы Smarta, мы с клиентом сразу же начали разрабатывать мобильное приложение.
Основная идея приложения в том, что оно должно не просто дублировать сайт, а стать удобным личным помощником для клиента в сложном процессе лизинга.
Задача мобильного приложения для лизинга
Задача: продумать все интеграции и функции приложения так, чтобы пользователь максимально быстро мог разобраться и не бросил заполнять и без того сложную заявку на лизинг.

Мы с командой справились с разработкой за 3,5 месяца.
Что внедрили в приложение для лизинга смартфонов
— Онбординг с обучающими подсказками — чтобы пользователь сразу понял, как всё работает
— Авторизация через SMS + пин-код — быстро, безопасно, без лишних шагов
— Внутренние платежи через SDK — оплата в пару кликов, без перехода в браузер
— График платежей в личном кабинете — прозрачно, предсказуемо, без сюрпризов
— Push-уведомления с deep link — напоминания о платежах, которые ведут прямо к оплате (а для заказчика — удобный маркетинговый инструмент, который поможет персонализировать информацию и вести пользователя на конкретную посадочную страницу)
— Форс-апдейт — чтобы пользователь всегда был на актуальной версии
— Интеграция аналитики с первого дня — решения на основе данных, а не догадок
Полный кейс по ссылке: https://alto.codes/portfolio/smarta-app.html
А если у вас еком и надо веб или мобайл — то пишите @altoivan
Покупка, кредит или лизинг: в чём разница для покупателя
Модель «плати часть и пользуйся» пришла из автомобильного рынка. В мире её давно используют производители техники: Apple с 2015 года предлагает в США iPhone Upgrade Program, где телефон можно обменять на новый после 12 платежей.
Для человека разница между вариантами — в том, кому принадлежит устройство и что происходит в конце срока.
| Вариант | Чьё устройство | Что в конце срока | Кому подходит |
|---|---|---|---|
| Покупка сразу | Покупателя | Можно продать на вторичке | Тем, кто держит телефон 3+ года |
| Кредит или рассрочка | Покупателя, платёж растянут | Долг погашен, телефон ваш | Тем, кто хочет владеть, но без большой суммы |
| Лизинг или подписка | Сервиса до выкупа | Доплатить остаток или сдать и взять новый | Тем, кто меняет телефон каждые 1–2 года |
Смартфон в лизинг: когда это выгоднее
Флагман теряет в цене 30–50% за первый год. Если всё равно меняешь телефон каждый год или два, платить полную стоимость и потом продавать с потерей — дороже и дольше. Лизинг перекладывает остаточную стоимость на сервис, который сам продаёт или восстанавливает сданные устройства.
Для компаний модель ещё нагляднее: парк служебных телефонов обновляется без капитальных затрат, а платежи становятся регулярными расходами.
Почему заявку на лизинг бросают
Финансовая заявка — самый длинный сценарий в любом приложении. Паспорт, адрес, доход, согласия на обработку данных по 152-ФЗ и запрос в бюро кредитных историй. На каждом шаге часть людей уходит.
Я вижу три причины. Человек не понимает, сколько шагов осталось. Его просят ввести то, что можно подтянуть автоматически. И форма теряет данные, если свернуть приложение.
Кто остаётся владельцем устройства
Юридически в подписочной модели телефон до выкупа принадлежит сервису. Пользователь не может продать его или заложить, а при потере или поломке действуют условия договора: страховка, франшиза, штраф. Эти пункты стоит показывать в приложении так же заметно, как размер платежа.
Для бизнеса лизинг регулирует закон № 164-ФЗ «О финансовой аренде (лизинге)». Розничные подписки для физлиц обычно оформляют как аренду с правом выкупа, и прозрачность условий тут решает больше, чем ставка.
Как сократить путь до одобрения
- Показывать прогресс: «шаг 2 из 4».
- Распознавать паспорт с камеры вместо ручного ввода.
- Предлагать вход через Госуслуги или банковский ID, где это доступно.
- Сохранять черновик заявки и напоминать о нём push-уведомлением.
- Сразу показывать итоговую сумму платежа и график, без сносок мелким шрифтом.
Технические детали приложения для лизинга смартфонов
Платёжный SDK встраивается прямо в интерфейс: ЮKassa, CloudPayments или эквайринг банка. Пользователь не уходит в браузер, а значит, не теряется на переходе. Привязка карты для регулярных списаний требует отдельного согласия и соблюдения правил платёжных систем.
Deep link ведёт из уведомления сразу на нужный экран. На iOS это Universal Links, на Android — App Links. Без них push открывает главный экран, и человек тратит 3–4 тапа, чтобы добраться до оплаты.
Форс-апдейт — механизм, который блокирует работу устаревшей версии. Он нужен, когда меняется API или условия договора и старая версия может показать неверный платёж.
Онбординг: первые 30 секунд
Человек скачал приложение и открыл его впервые. В этот момент он решает, остаться или удалить. Онбординг на 3–4 экрана объясняет, как работает подписка, сколько стоит месяц и что будет в конце срока.
Подсказки лучше показывать в контексте, у нужной кнопки, а не длинным слайдшоу при запуске. Слайды пролистывают, не читая.
Аналитика с первого дня
Воронка заявки размечается до релиза, а не после. AppMetrica или Firebase показывают, на каком поле люди уходят чаще всего, и это лучший источник идей для следующей итерации.
Без разметки команда спорит мнениями.
Что делать после запуска
Релиз — середина пути. В первые 2–3 месяца я бы смотрел на три цифры: долю заявок, доведённых до конца, долю платежей, оплаченных из push-уведомления, и число обращений в поддержку на 100 активных клиентов.
Если поддержка завалена вопросами «когда списание» и «сколько осталось», значит график платежей спрятан или непонятен. Если люди не оплачивают из уведомления, проблема в deep link или в тексте сообщения.
Каждая из этих цифр подсказывает следующую доработку.
Раз в квартал полезно пересматривать онбординг по этим данным.
Вопросы и ответы
Как устроен сервис Smarta для клиента?
Вместо полной стоимости клиент платит 60% и пользуется устройством 1–2 года. Потом либо доплачивает остаток, либо сдаёт смартфон и берёт новый.
Сколько заняла разработка приложения для лизинга смартфонов?
Мы с командой справились за 3,5 месяца. Главная задача была — чтобы пользователь быстро разобрался и не бросил сложную заявку на лизинг.
Зачем в приложении push-уведомления с deep link?
Они напоминают о платежах и ведут прямо к оплате. Для заказчика это ещё и маркетинговый инструмент: можно персонализировать информацию и вести пользователя на конкретную страницу.